iDeCoの限度額引き上げはいつから?
iDeCoの限度額が引き上げられると知って、いつから適用なのか気になっている方も多いのではないでしょうか。
今回の制度変更は一度に実施されるわけではなく、何回かに分けて段階的に進むのがポイントです。適用される時期や改正の手順、加入できる年齢の引き上げについても確認しましょう。
限度額引き上げは2026年12月分(2027年1月引落分)から適用
iDeCoの拠出限度額の引き上げは、2026年12月1日に施行される予定です。iDeCoの掛金は原則として納付対象月の翌月26日に引き落とされるため、新しい限度額が反映されるのは、2026年12月分の掛金に当たる2027年1月引落分からとなります。
この改正は、2024年12月27日に閣議決定された「令和7年度税制改正大綱」に明記されたものです。厚生労働省の施行スケジュールにも、「令和9(2027)年の控除分からの実現を目指して準備を進める」と記されています。
掛金の引き上げ手続きには一定の時間がかかるため、増額を希望する方は早めに準備を進めておくとよいでしょう。
2024年12月・2026年12月・2027年1月の3つの節目
iDeCoの制度変更を理解するうえでは、2024年12月、2026年12月、2027年1月という3つの時期を押さえておくことが大切です。それぞれ何が起きるのかを、順を追って確認していきましょう。
まず2024年12月には、公務員を含む確定給付型の他制度に加入している第2号被保険者のiDeCo拠出限度額が、月額1万2,000円から最大2万円に引き上げられました。これは先行実施された改正です。
次に2026年12月1日には、iDeCoの加入可能年齢と拠出限度額の引き上げが施行される予定です。一定の要件を満たす60歳以上70歳未満の人は、新たな「第5号加入者」として加入できるようになります。また、既存の各加入者区分についても拠出限度額が引き上げられます。
そして2027年1月には、2026年12月分の掛金が引き落とされ、新しい拠出限度額が実際に反映されます。2027年1月は新たな制度改正の施行時期ではなく、改正後の限度額が初めて掛金に反映される時期に当たります。
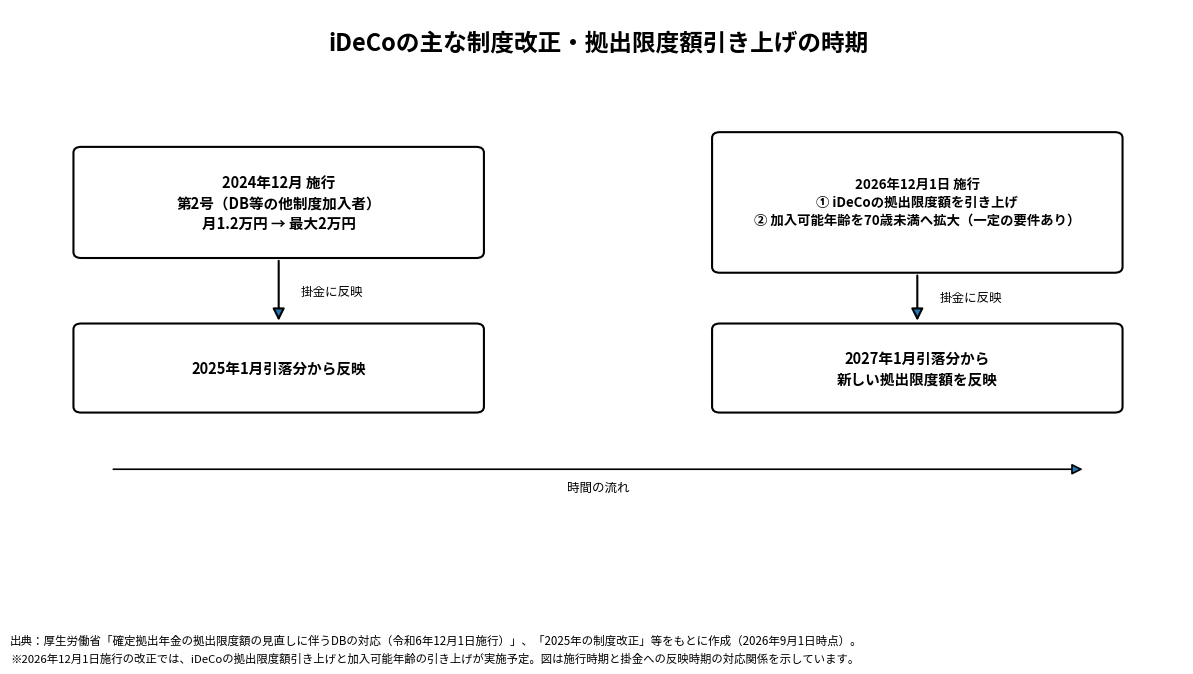
この3段階の流れを把握しておくと、自分にとって何がいつ変わるのかを整理しやすくなるでしょう。
iDeCoに加入できる年齢も引き上げ
加入可能年齢については、2026年12月1日から70歳未満へと引き上げられます。これまで第2号被保険者は65歳未満、第1号・第3号被保険者は原則60歳未満が加入の上限でしたが、改正後は一定の要件を満たせば働き方にかかわらず、70歳になるまで掛金の拠出が可能になります。
60代に入ってからでも、最大で約10年間にわたって資産形成を継続できる点は大きな変化です。ただし、年齢上限の引き上げは老齢基礎年金やiDeCoの老齢給付金をすでに受給していないことが条件であるため、年金受給の開始時期との兼ね合いを慎重に検討する必要があります。
60代以降も所得がある方にとっては、掛金が全額所得控除の対象となるメリットをより長く享受できる選択肢が広がったといえるでしょう。
iDeCoの限度額はどの程度引き上げられる?
iDeCoの限度額が引き上げられるとなると、気になるのは、自分はいくらまで拠出できるようになるのかという点です。引き上げ後の上限額は、職業や加入する年金制度の種類によって異なります。自分の条件に当てはまる区分がどうなるのか、確認していきましょう。
| 加入区分 | 改正前 (月額) |
改正後 (月額) |
|---|---|---|
| 第1号(自営業・フリーランス) | 6万8,000円 | 7万5,000円 |
| 第2号(企業年金なしの会社員) | 2万3,000円 | 6万2,000円 |
| 第2号(企業年金ありの会社員・公務員) | 1万2,000円〜 2万円 |
合算で 6万2,000円 |
| 第3号(専業主婦・主夫) | 2万3,000円 | 2万3,000円 (据え置き) |
| 国民年金 任意加入(第4号) |
6万8,000円 | 7万5,000円 |
| 第5号(60歳以上70歳未満) | ―(新設) | 合算で 6万2,000円 |
※第1号・第4号の7万5,000円は、国民年金基金の掛金・国民年金の付加保険料と合算した金額です。
※第2号(企業年金あり)は、企業型DCの事業主掛金・確定給付企業年金の他制度掛金相当額と合算した金額です。
※改正前の欄のうち、第2号(企業年金あり)の「1万2,000円〜2万円」は、2024年12月に先行実施された引き上げ(1万2,000円から最大2万円)を含む表記です。2026年9月時点の上限は月額2万円です。
※第5号は今回の改正で新設される区分で、一定の要件を満たす方が対象です。拠出限度額は、企業型DCの事業主掛金・確定給付企業年金の他制度掛金相当額と合算した金額です。
自営業・フリーランス(第1号)は月7万5,000円へ
自営業者やフリーランスの方が該当する第1号被保険者は、現行の月額6万8,000円から月額7万5,000円への引き上げです。年間に換算すると最大90万円まで拠出でき、掛金の全額が所得控除の対象になるため、節税効果の拡大も期待できます。
ただし、注意したいのが合算ルールです。この7万5,000円という上限は、国民年金基金の掛金や国民年金の付加保険料と合算した金額です。すでに国民年金基金を活用している方は、その分だけiDeCoに拠出できる金額が少なくなる点を把握しておく必要があります。
企業年金がない会社員(第2号)は月6万2,000円へ
企業年金のない会社員(第2号被保険者)にとって、今回の改正は特に大きな影響をもたらします。現行の月額2万3,000円から月額6万2,000円へと、実に約2.7倍もの引き上げとなるためです。
毎月の拠出可能額が3万9,000円増えるということは、年間で最大46万8,000円分の追加拠出余地が生まれる計算になります。掛金の全額が所得控除の対象となるiDeCoの仕組みを考えると、節税面でのインパクトも相当なものです。
これまで「限度額が低くてNISAを優先していた」という方も、改正後は両制度を組み合わせた資産形成戦略を見直す余地が出てきます。特に40代〜50代の会社員にとっては、老後資産を本格的に積み増せる機会として注目する価値があるでしょう。
企業年金がある会社員・公務員(第2号)は合算で月6万2,000円へ
企業型DC(企業型確定拠出年金)やDB(確定給付企業年金)に加入している会社員および公務員は、2027年1月引落分以降、企業年金との合算で月額6万2,000円が上限となります。
ここで押さえておきたいのは、2024年12月に先行実施された改正との違いです。2024年12月の改正では、DB等の他制度に加入している方のiDeCo単体の限度額が月額1万2,000円から最大2万円に引き上げられました。
ただし、この段階ではiDeCo単体での上限が残っており、企業年金との合計が月5万5,000円を超えられない制限も継続していました。2026年12月施行の改正では、このiDeCo単体の上限が撤廃されます。企業年金の掛金が少ない人ほど、iDeCoへの拠出余地が大きく広がるルール変更です。
専業主婦・主夫(第3号)は据え置き
第3号被保険者(配偶者の扶養に入る専業主婦・主夫)は、2026年12月施行の改正後も月額2万3,000円のまま据え置きです。明確な理由は示されていませんが、第3号被保険者は国民年金保険料の自己負担がなく、他の区分と比べて制度上の位置付けが異なる点が背景にあると考えられます。
限度額の引き上げが見込めない分、資産形成の選択肢として注目したいのがNISAです。iDeCoが老後資金の積み立てに特化しているのに対して、NISAはいつでも引き出せる柔軟性があります。
この特性を生かし、iDeCoとNISAをそれぞれの役割に応じて使い分ける方法を検討してみることが、資産形成の幅を広げる上で有効です。
国民年金任意加入被保険者(第4号)は月7万5,000円へ
国民年金任意加入被保険者(いわゆる第4号加入者)も、2027年1月引落分から月額6万8,000円から月額7万5,000円へと引き上げられます。第1号被保険者(自営業・フリーランス)と同じ上限額が適用される点が特徴です。
任意加入被保険者とは、老齢基礎年金の受給資格を得るために60歳以降も国民年金への加入を続けている方などが該当します。原則として60歳以上65歳未満で、保険料の納付済期間が480月に達していない方が対象です。
なお、第1号被保険者と同様に、この7万5,000円は国民年金基金の掛金や国民年金の付加保険料との合算額として計算される点に注意しましょう。
第5号加入者は一定要件を満たせば原則月6万2,000円まで
今回の改正で新たに設けられる「第5号加入者」は、60歳以上70歳未満で国民年金の被保険者ではない方が対象となる区分です。具体的には、例えば、65歳以上で厚生年金に加入して働き、老齢基礎年金を繰り下げている人などが該当します。
加入できるのは、iDeCoの加入者または運用指図者であった方、あるいは企業年金の資産をiDeCoへ移換する方で、老齢基礎年金およびiDeCoの老齢給付金を受給していない方という条件があります。
ただし経過措置が設けられており、2026年12月1日の施行から3年を経過する日(2029年11月30日)までは、上記のいずれにも該当しない60歳以上70歳未満の方も、第5号加入者として加入できるようになります。この取り扱いは、厚生労働省「年金制度の仕組みと考え方」に記されています。
なお、第5号加入者の掛金は、月ごとに区分した期間ごとに拠出する方法に限られます。年単位でまとめて拠出することはできません。
拠出限度額は、第2号被保険者と同じく原則として月額6万2,000円が上限ですが、企業型DCの事業主掛金や確定給付企業年金の他制度掛金相当額との合算規定が適用されるため、企業年金の内容によって実際に拠出できる金額は変わります。
iDeCoの限度額引き上げによるメリット
2027年1月引落分から適用されるiDeCo限度額引き上げは、単に積める金額が増えるというだけの話ではありません。税負担の軽減、運用面での恩恵、老後の備えの充実と、家計に直結するメリットが複数あります。
特に企業年金のない会社員にとっては、現行の約2.7倍という大幅な拡大です。具体的な数字とともに、どのような恩恵が得られるのか順に確認していきましょう。
所得税・住民税の負担が軽減される
iDeCoの掛金は全額が所得控除(小規模企業共済等掛金控除)の対象となるため、限度額が引き上げられると、その分だけ課税所得が圧縮され、所得税・住民税の節税効果が高まります。
企業年金のない会社員の場合、改正後の月額6万2,000円を上限まで拠出すると、年収500万円の方では年間約13万円、年収700万円の方では年間約19万円の節税効果が見込まれます。改正前の月額2万円との比較では、同条件でそれぞれ約8万円以上の節税額の増加が期待できます。
課税所得が高いほど適用される税率も上がるため、高年収の方ほど掛金増額による恩恵が大きくなる点も注目です。
■改正前(月額2万円を拠出した場合)
| 年収 | 月額 掛金 |
年間 節税額 |
|---|---|---|
| 400万円 | 2万円 | 約3万6,000円 |
| 500万円 | 2万円 | 約4万8,000円 |
| 700万円 | 2万円 | 約7万2,000円 |
| 900万円 | 2万円 | 約7万2,000円 |
| 1,200万円 | 2万円 | 約7万9,000円 |
■改正後(月額6万2,000円を拠出した場合)
| 年収 | 月額 掛金 |
年間 節税額 |
節税 増加額 |
|---|---|---|---|
| 400万円 | 6万 2,000円 |
約11万 2,000円 |
約7万 6,000円 |
| 500万円 | 6万 2,000円 |
約13万 2,000円 |
約8万 4,000円 |
| 700万円 | 6万 2,000円 |
約19万円 | 約11万 8,000円 |
| 900万円 | 6万 2,000円 |
約22万 3,000円 |
約15万 1,000円 |
| 1,200万円 | 6万 2,000円 |
約24万 6,000円 |
約16万 7,000円 |
※給与所得者を前提に、給与所得控除・基礎控除・社会保険料控除を考慮した課税所得をもとに、所得税率と住民税率(10パーセント)で試算しています。掛金の全額所得控除により課税所得が下がり、適用される所得税率の区分をまたぐ場合を含みます。実際の金額は家族構成や各種控除により異なります。
※改正前の試算に用いた月額2万円は、比較のための拠出額の前提です。企業年金のない会社員の改正前の拠出限度額(月額2万3,000円)とは異なります。
非課税で運用できる原資が増える
節税効果と並んで見逃せないのが、運用面での恩恵です。iDeCoでは、運用中に生じた利益や利息に対して税金がかかりません。この非課税メリットは、毎月の拠出額が多いほど、より大きな効果を発揮します。
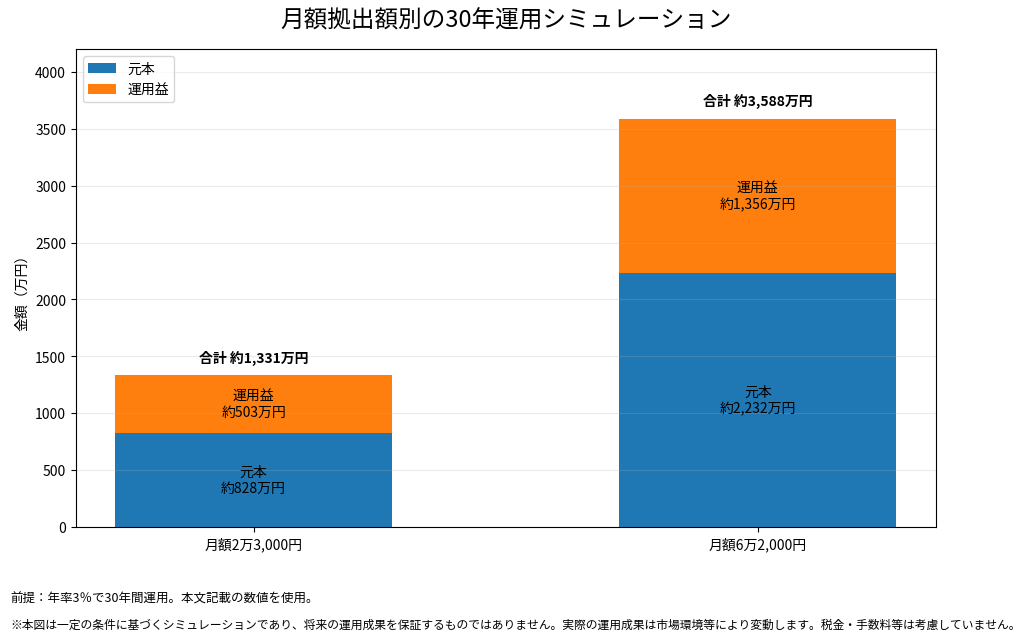
例えば、年率3%で30年間運用した場合、月額2万3,000円の積み立てでは元本約828万円に対して運用益が約503万円になるのに対し、月額6万2,000円では元本約2,232万円、運用益は約1,356万円まで拡大します。
元本が大きいほど複利効果の恩恵が積み重なるため、拠出額の差以上に最終的な資産額の差が広がる点が、長期運用の大きな特徴といえます。限度額の引き上げは、単に積める金額が増えるだけでなく、非課税で育てられる原資そのものが拡大するため、長期的な資産形成に直結します。
公的年金を補う「じぶん年金」を手厚く構築できる
掛金を増やせるようになると、老後に受け取れる「じぶん年金」の水準も引き上げられます。公的年金だけでは不安が拭えない老後資金を補う手段として、iDeCoの役割はより重要になっているといえるでしょう。
特に、40代〜50代から積み立てを開始・増額した場合でも、年率3%で20年間、月額6万2,000円を積み立てると、元本約1,488万円に対して相応の運用益が加わる計算になります。残りの現役期間を最大限に生かす意味でも、限度額引き上げは見逃せません。
また、iDeCoとNISAを組み合わせることで、iDeCoで節税しながら老後資金を積み立て、NISAで中長期の自由度の高い資産形成を行うという二段構えの戦略が取れます。用途と引き出しの柔軟性で両制度を使い分けることが、40代〜50代の資産形成における現実的なアプローチです。
| 比較項目 | NISA | iDeCo |
|---|---|---|
| 主な目的 | ライフプランに応じた幅広い資産形成 | 老後の資産形成 |
| 利用 できる人 |
原則18歳以上 (日本国内居住者等) |
国民年金の被保険者 (加入区分により年齢等の要件あり) |
| 税制優遇 | 運用益が非課税 | 掛金:全額所得控除 運用益:非課税 受取時:一定の控除 |
| 投資・ 拠出上限 |
年間最大360万円 (つみたて投資枠120万円/成長投資枠240万円) 非課税保有限度額1,800万円 |
月5,000円から 上限は加入区分により異なる (現行:月2.0万円〜6.8万円等) |
| 引き出し | 売却・引き出しは可能 | 原則60歳まで引き出せない |
| 対象商品 | つみたて投資枠:一定の投資信託等 成長投資枠:上場株式・投資信託等 |
投資信託、元本確保型商品等 (取扱商品は金融機関により異なる) |
| 運用期間 | 非課税保有期間は無期限 | 原則、老後資金として長期運用 |
| 併用 | iDeCoと併用可能 | NISAと併用可能 |
※iDeCoは2026年12月1日施行の改正により、一定の要件を満たす60歳以上70歳未満の人にも加入対象が広がり、拠出限度額も引き上げられます(拠出限度額は2027年1月引落分から反映)。本表は2026年9月4日時点の現行制度を整理したものです。
※制度の利用条件・拠出限度額・対象商品等は、個人の状況や金融機関によって異なる場合があります。
出典:金融庁「NISA特設ウェブサイト」、国民年金基金連合会「iDeCo公式サイト」、厚生労働省の公表資料をもとに作成
掛金を増額する前に知っておきたい注意点
限度額の引き上げによるメリットは大きいですが、掛金を増やす前に確認しておきたいリスクや制約も存在します。
節税効果や運用益の拡大だけに目を向けると、後になって想定外の事態に直面する可能性もゼロではありません。増額を検討する際に見落としがちな注意点を、3つの観点から確認しましょう。
原則60歳以降まで引き出せない
iDeCoの大きな特徴のひとつが、原則として60歳になるまで積み立てた資産を引き出せないという仕組みです。これは、老後の資産形成に特化した制度だからこそ設けられているルールですが、裏を返せば、拠出した掛金は60歳まで完全に封印されると考えておく必要があります。
限度額が引き上げられると、「できる限り多く積み立てたい」と考える方も多いでしょう。しかし、住宅の修繕費や医療費など、予期せぬ出費が生じたときに、iDeCoの資産は頼れません。
生活防衛資金や、近い将来に使う予定のある資金とは切り分け、あくまで老後専用資金として掛金額を設定することが重要です。
受け取り時の税負担が増える可能性がある
掛金を増やして将来の受取額が大きくなると、受け取り時に税負担が生じる可能性も高まります。
iDeCoを一時金で受け取る場合は退職所得控除、年金形式で受け取る場合は公的年金等控除の対象です。ただし、一時金が退職所得控除額を上回る場合や、公的年金などとの合計額が公的年金等控除額を上回る場合は、課税対象となることがあります。
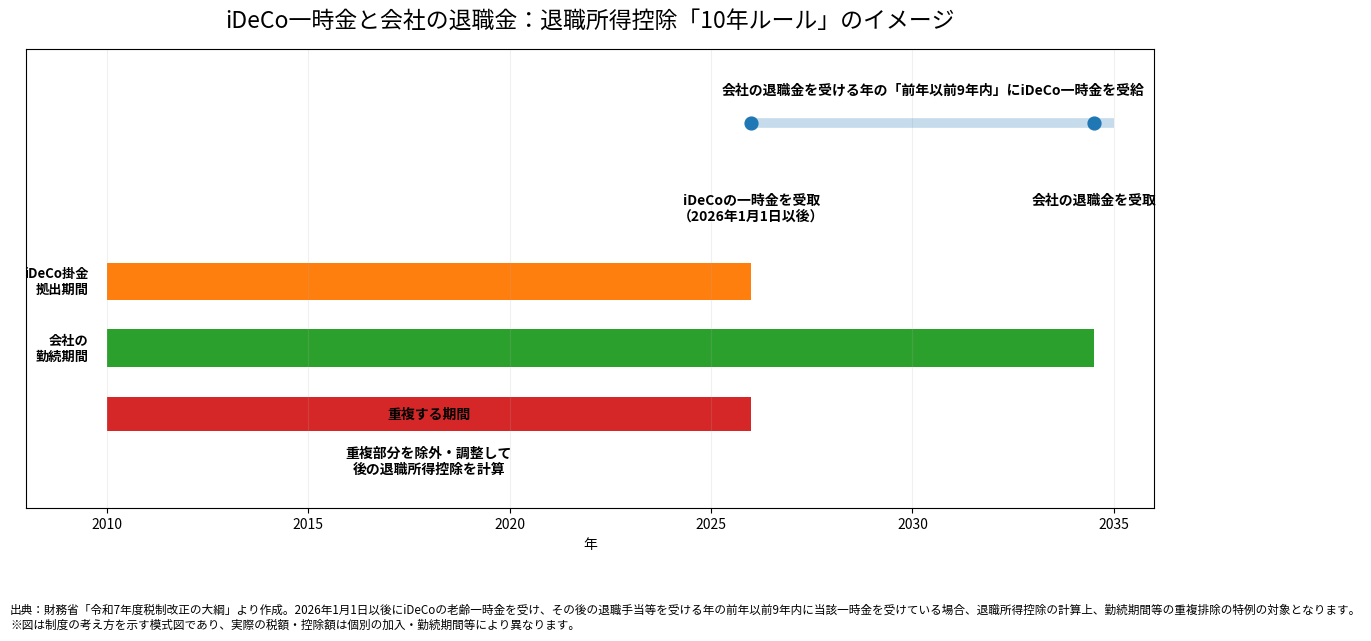
会社の退職金とiDeCoの一時金を近い時期に受け取る場合は、退職所得控除の調整にも注意が必要です。
2026年1月1日以後にiDeCoの老齢一時金を受け取り、その後、会社の退職金を受け取る場合が対象です。会社の退職金を受け取る年の前年以前9年内にそのiDeCoの老齢一時金を受け取っていると、勤続期間とiDeCoの掛金拠出期間が重複する部分を調整して、後の退職所得控除が計算されます。一般に「10年ルール」と呼ばれる仕組みです。
例えば、2026年以降に60歳でiDeCoの一時金を受け取り、65歳で会社の退職金を受け取る場合は、退職所得控除の調整対象となる可能性があります。
掛金を増やす際は、受け取り方法や会社の退職金を受け取る時期も含め、出口戦略を検討しておくことが大切です。
運用残高が増えると評価損の金額も大きくなる可能性がある
掛金を増やすと運用残高も大きくなるため、相場が下落した際の評価損も絶対額では大きくなる可能性があります。ただし、掛金額を増やしただけで、元本割れの確率や下落率そのものが高くなるわけではありません。
例えば、同じ運用商品が10%下落した場合、運用残高100万円では評価損が10万円、300万円では30万円となります。下落率が同じでも、運用残高が大きいほど評価損の金額も大きくなります。
iDeCoで投資信託などの元本変動型商品を選んだ場合は、相場の状況によって資産額が掛金総額を下回る可能性があります。増額を機に、自分のリスク許容度や資産配分をあらためて確認することが大切です。
iDeCoを始める前に確認しておきたいこと
限度額引き上げの恩恵を最大限に生かすには、制度の内容を理解するだけでなく、自分にとっての最適な使い方を事前に整理しておくことが重要です。
掛金をいくらに設定するか、どの金融機関で口座を開くかといった判断は、始める前にしっかり確認しておきたいポイントです。スムーズにスタートを切るために押さえておきたい2つのポイントを紹介します。
毎月いくら掛けるか家計とのバランスを考える
掛金を決める際、まず確認したいのが家計における「すぐ使えるお金」の確保です。iDeCoは原則60歳まで引き出せないため、生活費の急な増加や突発的な出費に対応できる流動性資金を別に確保しておく必要があります。
その上で、毎月の固定支出(住宅ローンや教育費など)を差し引いた余剰分の中から、無理のない掛金額を設定しましょう。
住宅購入や子どもの進学など、近い将来に大きな支出が控えている場合は、まず最低掛金の月5,000円からスタートし、家計に余裕が生まれた段階で増額を検討するのが現実的な判断です。
iDeCoの掛金は年1回変更できるため、ライフステージの変化に合わせて柔軟に調整できます。限度額いっぱいまで拠出することが正解というわけではなく、長く無理なく続けられる金額を選ぶことが、老後資金を形成する上での基本といえるでしょう。
これからiDeCoを始める場合の基本的な流れ
掛金の設定方針が固まったら、次は実際に口座を開設する金融機関を選ぶ段階です。iDeCoの口座は1人1個しか持てないため、最初の選択が重要といえます。
JAバンクでもiDeCoを取り扱っており、店舗の窓口で相談できます。口座管理手数料や取り扱う運用商品のラインアップ、手続き方法などについて、不明な点を確認しながら加入を検討できます。
金融機関が決まったら、オンラインまたは申込書類を取り寄せて加入の申込みを行います。iDeCoは口座だけを先に開設することはできず、申込みの際に掛金額を設定します。運用する商品も、申込みのときに選ぶことができます。
申込後、審査を経て加入手続きが完了すると、積み立てがスタートします。書類がそろってから完了まで通常1か月〜2か月程度かかるため、始めたいタイミングから逆算して早めに動くことが大切です。
まとめ
iDeCoの拠出限度額引き上げは2027年1月引落分から適用されます。特に企業年金のない会社員は月2万3,000円から月6万2,000円へと大幅な拡大となり、自営業者は月7万5,000円への拡充です。また2026年12月からは加入可能年齢の上限も引き上げられ、一定の要件を満たせば70歳になるまで拠出できるようになります。
限度額の拡大によって節税メリットや非課税運用益の最大化が期待できる一方、原則60歳まで引き出せない資金拘束や、受け取り時の税制に対する配慮が必要です。
上限額いっぱいを目指すだけでなく、手元資金や家計とのバランスを考慮した無理のない設定を行い、早めに準備を進めましょう。